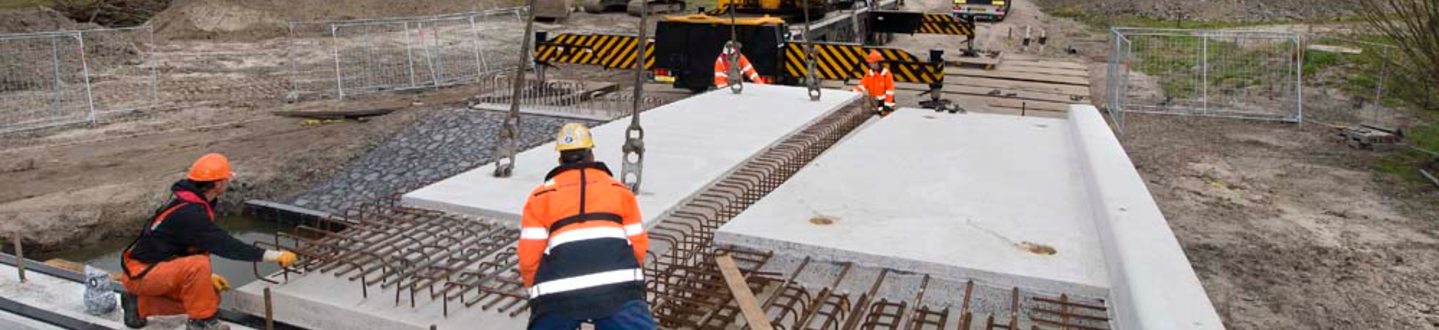
De bouw- en infrasector heeft sinds het einde van het handhavingsmoratorium een duidelijke omslag gemaakt. Bedrijven bouwden zzp-constructies af, namen zelfstandigen in dienst en scherpten hun inhuurbeleid aan. Die ontwikkeling staat nu onder druk.
Een veilige haven voor schijnzelfstandigheid: handhaving die nauwelijks zichtbaar is
De Aannemersfederatie Nederland Bouw en Infra (AFNL) en de vakbonden CNV en FNV ontvangen signalen dat bedrijven opnieuw overwegen terug te keren naar constructies waarvan zij juist afscheid hadden genomen. De oorzaak: handhaving is in de praktijk nauwelijks zichtbaar, terwijl het kostenverschil tussen werknemers en zzp’ers aanzienlijk blijft.
Opmerkelijk is ook het signaal vanuit de Belastingdienst zelf. Medewerkers benaderen werkgevers- en werknemersorganisaties omdat zij onvoldoende ruimte ervaren om schijnzelfstandigheid effectief aan te pakken. Onderzoeksvoorstellen stranden, de mogelijkheden om verderop in de keten onderzoek te doen worden beperkt en signalen krijgen intern niet altijd een vervolg. Sommigen vragen daarom expliciet om politieke aandacht. Een medewerker omschrijft de positie van controleurs als ‘een vogel in een kooitje’. AFNL en de vakbonden hebben inmiddels concrete gevallen op hoog ambtelijk niveau aangekaart.
Zeven signalen uit de praktijk
Dit beeld wordt bevestigd in gesprekken met bedrijven, zelfstandigen, intermediairs, melders, medewerkers van de Belastingdienst en Kamerleden uit uiteenlopende politieke stromingen.
- Meldingen verdwijnen in het systeem. Concrete signalen over vermoedelijke schijnzelfstandigheid leiden te vaak niet tot zichtbaar vervolg. Bovendien krijgen melders nauwelijks terugkoppeling over wat er met hun melding gebeurt. Zoals een medewerker het verwoordt: ‘Het blijft ergens in de organisatie hangen.’
- Relatiebeheer krijgt te veel gewicht. Klantcoördinatoren hebben veel invloed op de beslissing om al dan niet een onderzoek in te stellen. Hierdoor bestaat het risico dat het belang van de relatie met klanten zwaarder weegt dan de noodzaak om mogelijke schijnzelfstandigheid te onderzoeken. Toezicht moet onafhankelijk zijn.
- Te weinig onderzoek door de keten heen. Bij complexe aannemings- en inhuurconstructies is onderzoek naar andere partijen vaak noodzakelijk, maar medewerkers en bedrijven beschrijven beperkingen bij derdenonderzoek. Wie alleen naar één contractpartij kijkt, mist precies wat schijnzelfstandigheid zichtbaar maakt: feitelijke aansturing, afhankelijkheid en de rol van intermediairs.
- Uitzendkrachten worden omgezet naar zzp. Werkgevers en vakbonden signaleren een afname van het aantal uitzendkrachten en een toename van de inzet van zzp’ers. Uitzendwerk is door de eisen rond gelijkwaardige arbeidsvoorwaarden duurder geworden, terwijl via zzp een groot deel van de werkgeverslasten en bescherming kan worden ontweken. Zonder handhaving verplaatst regulering het probleem in plaats van het op te lossen.
- Handhaving bestaat op papier, maar is in de markt nauwelijks voelbaar. Er zijn weinig zichtbare controles, correcties of consequenties. Dat is meer dan een communicatieprobleem: het verandert gedrag. Handhaving die niet zichtbaar is, wordt economisch steeds minder relevant.
- De prijsprikkel duwt bedrijven terug richting schijnzelfstandigheid. Bij ondernemingen ligt inhuur vaak bij inkoop, waar prijs en beschikbaarheid zwaar wegen. Bedrijven die werknemers volgens de cao inzetten en de bijbehorende werkgeverslasten betalen, hebben daardoor moeite om te concurreren met goedkopere zzp-constructies. Zonder zichtbare handhaving wordt naleving een concurrentienadeel: bedrijven die zich aanpassen, wordt duurder en bedrijven die doorgaan behouden het prijsvoordeel.
Dat geldt ook voor publieke opdrachtgevers, die scherp inkopen via aannemers, intermediairs en flexibele arbeid. De overheid profiteert zo indirect van dezelfde prijsdruk die zij als wetgever en toezichthouder wil terugdringen. Zij is dan niet alleen dominee, maar ook marktkoopman.
- De Belastingdienst dreigt cruciale kennis te verliezen. Medewerkers waarschuwen voor het vertrek van ervaren fiscale specialisten. Bij het onderzoek naar arbeidsrelaties, buitenlandse constructies en lange ketens is specialistische kennis onmisbaar. Die expertise kost jaren om op te bouwen en is niet eenvoudig te vervangen.
Het risico is dubbel: minder zichtbare handhaving én minder capaciteit om ingewikkelde constructies te doorgronden.
De bouw- en infrasector heeft laten zien dat zij kan meebewegen en aanpassen. Die beweging houdt alleen stand als de markt gelooft dat de nieuwe werkelijkheid ook wordt gehandhaafd. Precies op dat punt ontstaat nu twijfel. De markt wacht niet op nieuwe wetgeving, maar reageert op wat zij zien gebeuren in de praktijk, maar ook op wat uitblijft.
Mogelijk groot financieel belang
Schijnzelfstandigheid is niet alleen een arbeidsmarktdossier, maar ook een fiscaal dossier. Loonheffingen, sociale premies, pensioenverplichtingen en arbeidsrechtelijke kosten pakken anders uit dan bij regulier dienstverband. Bij grote aantallen arbeidsrelaties loopt het financiële belang snel op.
De discussie over capaciteit bij de Belastingdienst is daarmee meer dan een personeelsvraagstuk. Minder toezicht bespaart aan de voorkant capaciteit, maar als belastingen en premies daardoor niet of te laat worden geheven, kan die besparing uiteindelijk de overheid veel meer kosten.
Met het oog op het belastingplan - dat deze week op de agenda staat - is het onbegrijpelijk dat de belastingdienst deze miljarden moet laten liggen.